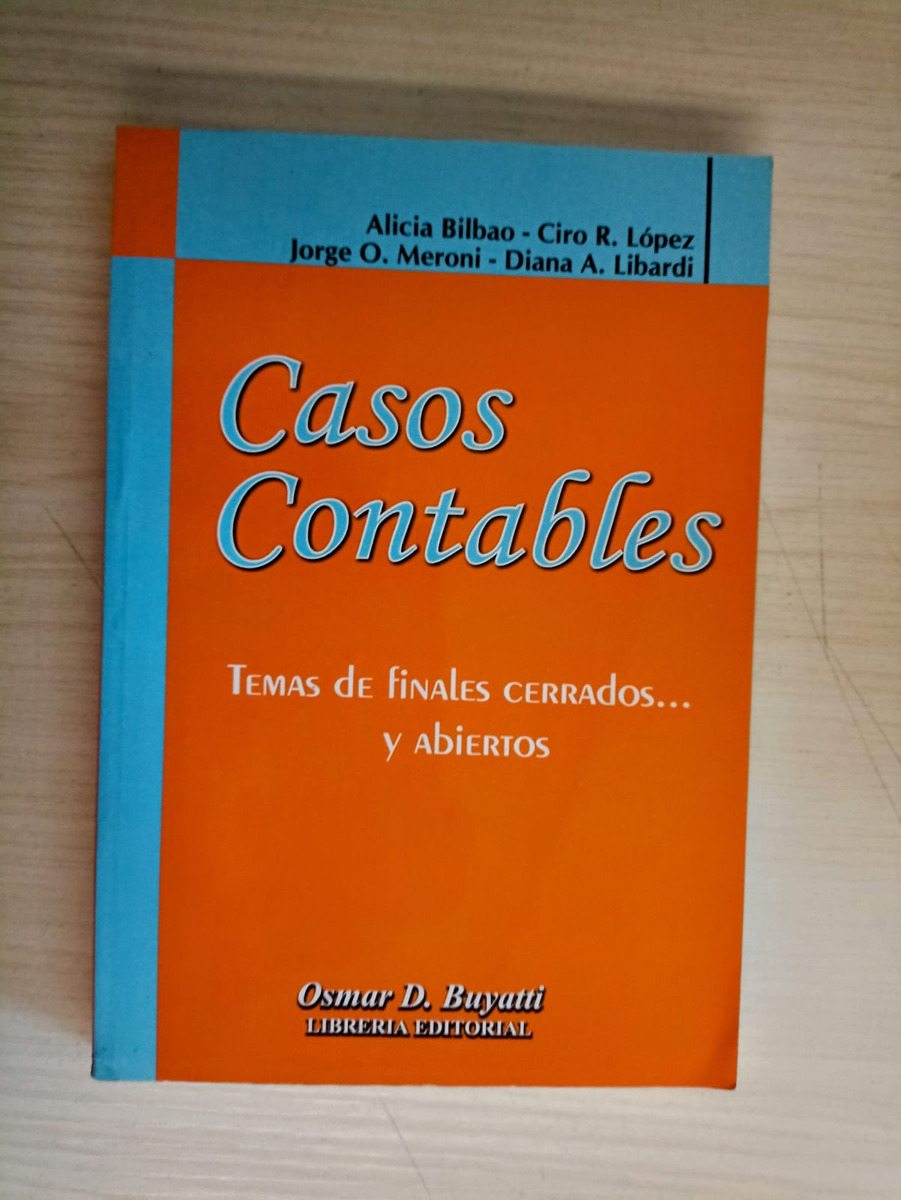
casos contables
temas de finales cerrados y abiertos
INDICE
Prólogo …………………………………………………………………………………… 21
CAPÍTULO I
LOS VALORES Y COSTOS CONTABLES DE
INCORPORACIÓN Y LAS VARIACIONES PATRIMONIALES
Introducción …………………………………………………………………………………… 23
Caso Nº 1: Aportes: valor contable de incorporación …………………………… 24
Caso Nº 2: Aportes: valor contable de incorporación …………………………… 25
Caso Nº 3: Variaciones patrimoniales ………………………………………………… 26
Caso Nº 4: Variaciones patrimoniales ………………………………………………… 27
Caso Nº 5: Variaciones patrimoniales ………………………………………………… 28
CAPÍTULO II
UNIDAD DE MEDIDA
Introducción …………………………………………………………………………………… 32
Caso Nº 6: Elementos patrimoniales – Clasificaciones …………………………. 33
Caso Nº 7: Unidad de medida – Manejo de índices – Determinación de
coeficientes …………………………………………………………………………………… 34
Caso Nº 8: Introducción a la técnica del ajuste por cambios en el
poderadquisitivo de la moneda – Comportamiento de rubros ………………… 35
Caso Nº 9: Unidad de medida – Proceso secuencial ……………………………. 36
Caso Nº 10: Elección de la moneda de cuenta ……………………………………. 37
Caso Nº 11: Unidad de medida – Ajuste integral de la información
CASOS CONTABLES
8 A. Bilbao; C. López; J. Meroni; D. Libardi
contable …………………………………………………………………………………… 40
Caso Nº 12: Unidad de medida – Ajuste integral de la información
contable …………………………………………………………………………………… 41
Caso Nº 13: Unidad de medida – Ajuste de cuentas de resultados ………… 43
Caso Nº 14: Unidad de medida – Ajuste de cuentas de resultados ………… 44
Caso Nº 15: Unidad de medida – Ajuste de cuentas de resultados ………… 45
Caso Nº 16: Unidad de medida – Ajuste de cuentas de resultados ………… 46
Caso Nº 17: Unidad de medida – Re-expresión del patrimonio neto ………. 46
Caso Nº 18: Unidad de medida – Re-expresión del patrimonio neto ………. 47
Caso Nº 19: Unidad de medida – Re-expresión del patrimonio neto ………. 48
Caso Nº 20: Unidad de medida – Ajuste integral de la información
contable …………………………………………………………………………………… 49
Caso Nº 21: Unidad de medida – Ajuste integral de la información
contable …………………………………………………………………………………… 50
CAPÍTULO III
CAPITAL A MANTENER
Introducción …………………………………………………………………………………… 54
Caso Nº 22: Capital a mantener – Capital financiero y capital operativo … 54
Caso Nº 23: Capital a mantener – Capital financiero y capital operativo … 55
Caso Nº 24: Capital a mantener – Capital financiero y capital operativo … 56
Caso Nº 25: Capital a mantener – Capital financiero y capital operativo … 57
Caso Nº 26: Capital a mantener – Capital financiero y operativo ………….. 57
CAPÍTULO IV
CRITERIOS DE MEDICIÓN
Introducción …………………………………………………………………………………… 60
Caso Nº 27: Medición – Determinación valores de incorporación –
Bienes adquiridos ……………………………………………………………………………. 60
Caso Nº 28: Medición – Determinación valores de incorporación –
Bienes producidos …………………………………………………………………………… 61
Caso Nº 29: Medición – Determinación valores de incorporación –
Bienes ingresados por trueque ………………………………………………………….. 61
Editorial Osmar D. Buyatti 9
CASOS CONTABLES
Caso Nº 30: Medición – Bienes destinados a la venta ………………………….. 62
Caso Nº 31: Medición – Determinación valores de ingreso –
Desconocimiento de precio de contado ……………………………………………… 62
Caso Nº 32: Medición – Determinación valores de ingreso elementos
integrantes del costo ……………………………………………………………………….. 63
Caso Nº 33: Medición – Reconocimiento de componentes financieros …… 63
Caso Nº 34: Medición – Valor neto de realización – Inversiones ……………. 64
Caso Nº 35: Medición inicial – Valor de incorporación bienes adquiridos
para la reventa ……………………………………………………………………………….. 65
Caso Nº 36: Medición inicial – Valor de incorporación – Rodados …………. 65
Caso Nº 37: Criterios generales de medición – Valor descontado ………….. 66
Caso Nº 38: Medición – Determinación valores al cierre – Inversiones ….. 67
Caso Nº 39: Medición – Determinación valores al cierre – Créditos ………. 67
Caso Nº 40: Medición – Determinación valores al cierre – Créditos ………. 67
Caso Nº 41: Medición y exposición de los resultados financieros y
por tenencia …………………………………………………………………………………… 68
Caso Nº 42: Criterios generales de medición – Activos ………………………… 69
CAPÍTULO V
MODELOS CONTABLES
Introducción …………………………………………………………………………………… 71
Caso Nº 43: Modelos contables básicos …………………………………………….. 72
Caso Nº 44: Modelos contables básicos …………………………………………….. 73
Caso Nº 45: Modelos contables básicos …………………………………………….. 75
Caso Nº 46: Modelos contables básicos …………………………………………….. 76
Caso Nº 47: Modelos contables básicos …………………………………………….. 77
Caso Nº 48: Modelos contables básicos …………………………………………….. 79
Caso Nº 49: Modelos contables – Introducción al modelo contable
adoptado por la R.T. Nº 16 ………………………………………………………………. 80
CAPÍTULO VI
EFECTIVO
Introducción …………………………………………………………………………………… 83
CASOS CONTABLES
10 A. Bilbao; C. López; J. Meroni; D. Libardi
Caso Nº 50: Arqueo de caja …………………………………………………………….. 84
Caso Nº 51: Arqueo de caja …………………………………………………………….. 85
Caso Nº 52: Conciliación bancaria …………………………………………………….. 86
Caso Nº 53: Efectivo en: ente, bancos y moneda extranjera ………………… 87
Caso Nº 54: Efectivo en: ente, bancos y moneda extranjera ………………… 89
Caso Nº 55: Efectivo en: ente y bancos …………………………………………….. 90
Caso Nº 56: Efectivo en moneda extranjera ………………………………………. 92
Caso Nº 57: Efectivo en moneda extranjera ………………………………………. 93
Caso Nº 58: Efectivo en moneda local ………………………………………………. 94
Caso Nº 59: Efectivo en moneda extranjera ………………………………………. 94
CAPÍTULO VII
CUENTAS A COBRAR Y POR PAGAR
Introducción …………………………………………………………………………………… 98
Caso Nº 60: Medición inicial de créditos originados en venta de bienes …. 99
Caso Nº 61: Medición inicial de deudas – Originados en compra
de bienes …………………………………………………………………………………… 100
Caso Nº 62: Medición inicial de créditos originados en operaciones
financieras …………………………………………………………………………………… 100
Caso Nº 63: Medición inicial de deudas originadas en operaciones
financieras …………………………………………………………………………………… 100
Caso Nº 64: Medición inicial de créditos y deudas – Originados en
refinanciaciones – Otros créditos ………………………………………………………. 101
Caso Nº 65: Medición inicial de créditos y deudas – Originados en
refinanciaciones ……………………………………………………………………………… 102
Caso Nº 66: Medición inicial y posterior a la inicial de créditos – Cuentas
a cobrar en moneda con cláusulas de actualización monetaria ……………… 103
Caso Nº 67: Medición inicial y posterior a la inicial de créditos – Cuentas
a cobrar en moneda extranjera …………………………………………………………. 104
Caso Nº 68:Medición inicial y posterior a la inicial de créditos – Cuentas
a cobrar en moneda originadas en transacciones financieras ……………….. 105
Caso Nº 69: Medición posterior a la inicial de créditos – Cuentas a
cobrar en moneda …………………………………………………………………………… 105
Caso Nº 70: Medición posterior a la inicial de créditos – Otros créditos …. 107
Editorial Osmar D. Buyatti 11
CASOS CONTABLES
Caso Nº 71: Medición posterior a la inicial de créditos – Créditos en
especie …………………………………………………………………………………… 108
Caso Nº 72: Medición posterior a la inicial de créditos – Créditos en
especie …………………………………………………………………………………… 108
Caso Nº 73: Medición posterior a la inicial de créditos – Créditos en
especie …………………………………………………………………………………… 109
Caso Nº 74: Créditos no cancelables en moneda: anticipos que fijan
precio …………………………………………………………………………………… 109
Caso Nº 75: Créditos no cancelables en moneda: anticipos que no fijan
precio …………………………………………………………………………………… 110
Caso Nº 76: Créditos no cancelables en moneda: anticipos que fijan
precio …………………………………………………………………………………… 111
Caso Nº 77: Medición particular – Medición de cuentas a cobrar en
moneda – Resultados financieros – Re-expresión ………………………………… 112
Caso Nº 78: Medición particular – Medición de cuentas a cobrar en
moneda extranjera – Resultados financieros – Re-expresión ………………… 113
Caso Nº 79: Tasa de interés nominal y tasa de interés real ………………….. 114
Caso Nº 80: Costo financiero – Positivo – Negativo …………………………….. 114
Caso Nº 81: Costo financiero – Positivo – Negativo …………………………….. 114
Caso Nº 82: Costo financiero – Positivo – Negativo …………………………….. 115
Caso Nº 83: Medición inicial de pasivos – Originados en la compra de
bienes o servicios, en refinanciaciones y en transacciones financieras ….. 115
Caso Nº 84: Medición inicial y posterior a la inicial de pasivos – Deudas
con cláusulas de actualización monetaria …………………………………………… 116
Caso Nº 85: Medición inicial y posterior a la inicial de pasivos – Deudas
en moneda extranjera ……………………………………………………………………… 117
Caso Nº 86: Mediciones posterior a la inicial de pasivos – Cuestiones
referidas al cálculo de valores descontados ……………………………………….. 118
Caso Nº 87: Medición inicial y posterior a la inicial de pasivos – Deudas
titulizadas mediante obligaciones negociables …………………………………….. 119
Caso Nº 88: Medición contable en particular – Pasivos en especie –
Anticipos de clientes que fijan precio sobre bienes en existencia ………….. 120
Caso Nº 89: Medición contable en particular – Pasivos en especie –
Anticipos de clientes que fijan precio sobre bienes que deben ser adquiridos …. 121
Caso Nº 90: Medición contable en particular – Pasivos en especie –
Anticipos de clientes que fijan precio sobre bienes que deben ser producidos … 121
CASOS CONTABLES
12 A. Bilbao; C. López; J. Meroni; D. Libardi
Caso Nº 91: Medición contable en particular – Pasivos en especie en
operaciones de canje agrícola …………………………………………………………… 122
Caso Nº 92: Medición contable en particular – Pasivos en especie en
operaciones de canje agrícola …………………………………………………………… 122
Caso Nº 93: Medición particular: tratamiento alternativo de los
componentes financieros – Uso de capital de terceros ………………………… 123
Caso Nº 94: Medición particular: tratamiento alternativo de los
componentes financieros – Uso de capital de terceros ………………………… 124
CAPÍTULO VIII
BIENES DE CAMBIO
Introducción …………………………………………………………………………………… 126
Caso Nº 95: Medición contable en general – Bienes adquiridos …………….. 127
Caso Nº 96: Bienes de cambio en producción …………………………………….. 128
Caso Nº 97: Bienes de cambio en general …………………………………………. 129
Caso Nº 98: Bienes de cambio en general …………………………………………. 130
Caso Nº 99: Bienes de cambio en producción …………………………………….. 131
Caso Nº 100: Bienes de cambio en general ……………………………………….. 133
Caso Nº 101: Bienes de cambio en general ……………………………………….. 134
Caso Nº 102: Bienes de cambio en general expresados en moneda
extranjera …………………………………………………………………………………… 134
Caso Nº 103: Bienes de cambio fungibles con mercado
transparente – Representatividad de la cotización ……………………………….. 135
Caso Nº 104: Bienes de cambio fungibles ………………………………………….. 136
Caso Nº 105: Bienes de cambio fungibles – Determinación del costo de
ventas …………………………………………………………………………………… 138
Caso Nº 106: Bienes de cambio fungibles – Opciones de venta –
Medición final ………………………………………………………………………………… 139
Caso Nº 107: Bienes de cambio fungibles – Opciones de compra –
Medición final ………………………………………………………………………………… 139
Caso Nº 108: Bienes de cambio sobre los que se hayan recibido
anticipos que fijan precio y las condiciones contractuales de la
operación, aseguren la efectiva concreción de la venta y de la ganancia .. 140
Caso Nº 109: Bienes de cambio en producción o construcción mediante
un proceso prolongado – Actividad de construcción …………………………….. 141
Editorial Osmar D. Buyatti 13
CASOS CONTABLES
Caso Nº 110: Bienes de cambio en producción o construcción mediante
un proceso prolongado – Actividad de construcción …………………………….. 142
Caso Nº 111: Bienes de cambio en producción o construcción mediante
un proceso prolongado – Actividad de producción industrial …………………. 144
Caso Nº 112: Actividad agrícola ……………………………………………………….. 145
Caso Nº 113: Actividad ganadera de invernada ………………………………….. 147
CAPÍTULO IX
INVERSIONES
Introducción …………………………………………………………………………………… 150
Caso Nº 114: Medición contable en particular – Inversiones temporarias –
Acciones con cotización ………………………………………………………………….. 151
Caso Nº 115: Medición contable en particular – Inversiones – Acciones
con cotización ………………………………………………………………………………… 152
Caso Nº 116: Medición contable en particular – Inversiones – Acciones
con cotización ………………………………………………………………………………… 153
Caso Nº 117: Medición contable en particular – Inversiones en títulos
de deuda …………………………………………………………………………………… 154
Caso Nº 118: Medición contable en particular – Inversiones en títulos
de deuda …………………………………………………………………………………… 154
Caso Nº 119: Medición contable en particular – Inversiones en títulos
de deuda a ser mantenidos hasta su vencimiento ………………………………… 155
Caso Nº 120: Medición contable en particular – Inversiones en títulos
de deuda a ser mantenidos hasta su vencimiento ………………………………… 156
Caso Nº 121: Medición contable en particular – Inversiones en títulos
de deuda …………………………………………………………………………………… 157
Caso Nº 122: Medición contable en particular – Opción de compra –
Determinación del valor neto de realización ……………………………………….. 157
Caso Nº 123: Medición contable en particular – Opción de venta –
Determinación delvalor neto de realización ………………………………………… 158
Caso Nº 124: Medición contable en particular – Refinanciación de
inversiones en títulos de deuda …………………………………………………………. 159
Caso Nº 125: Participación en otras sociedades – Inversiones
permanentes (V.P.P.): Incorporación …………………………………………………. 159
CASOS CONTABLES
14 A. Bilbao; C. López; J. Meroni; D. Libardi
Caso Nº 126: Participación en otras sociedades – Imputación de
diferencias al momento de la adquisición …………………………………………… 161
Caso Nº 127: Participación en otras sociedades – Imputación de
diferencias al momentode la adquisición ……………………………………………. 161
Caso Nº 128: Participación en otras sociedades – Imputación de
diferencias al momento de la adquisición …………………………………………… 162
Caso Nº 129: Participación en otras sociedades – Tratamiento durante
la tenencia …………………………………………………………………………………… 163
Caso Nº 130: Participación en otras sociedades – Resultados –
Eliminaciones …………………………………………………………………………………. 164
Caso Nº 131: Participación en otras sociedades – Resultados –
Eliminaciones …………………………………………………………………………………. 165
Caso Nº 132: Participación en otras sociedades – Resultados –
Eliminaciones …………………………………………………………………………………. 166
Caso Nº 133: Inversiones permanentes (V.P.P.): Resultados –
Eliminaciones …………………………………………………………………………………. 167
Caso Nº 134: Inversiones permanentes (V.P.P.): Tratamiento de valor
llave negativo …………………………………………………………………………………. 168
Caso Nº 135: Inversiones permanentes con medición a su valor
patrimonial proporcional: Tratamiento de variaciones en el patrimonio
neto de la emisora …………………………………………………………………………… 168
Caso Nº 136: Participación en otras sociedades – Tratamiento de: área
por recálculo inversión original – Reconocimiento de valor llave –
Reconocimiento de resultados – Percepción de dividendos –
Baja de inversión ……………………………………………………………………………. 169
Caso Nº 137: Participación en otras sociedades – Tratamiento de:
aumento de capital ………………………………………………………………………….. 171
Caso Nº 138: Participación en otras sociedades – Tratamiento de la
venta de la participación ………………………………………………………………….. 171
Caso Nº 139: Participaciones en otras sociedades – Medición inicial –
Valor patrimonial proporcional ………………………………………………………….. 172
Caso Nº 140: Participaciones en otras sociedades – Llave negativa –
Valor patrimonial proporcional ………………………………………………………….. 173
Caso Nº 141: Participaciones en otras sociedades – Medición posterior
a la inicial – Valor patrimonial proporcional ………………………………………… 174
Editorial Osmar D. Buyatti 15
CASOS CONTABLES
CAPÍTULO X
BIENES DE USO
Introducción …………………………………………………………………………………… 176
Caso Nº 142: Medición contable en particular – Bienes de uso y
similares – Intercambio de activos …………………………………………………….. 177
Caso Nº 143: Medición contable en particular – Bienes de uso y
similares – Intercambio de activos …………………………………………………….. 177
Caso Nº 144: Medición contable en particular – bienes de uso y
similares – Reconocimiento de mejoras y mantenimiento ……………………… 178
Caso Nº 145: Medición contable en particular – Bienes de uso y
similares – Reconocimiento de mantenimiento con reemplazo de partes … 178
Caso Nº 146: Medición contable en particular – Bienes de uso y
similares – Reconocimiento de mejoras – Intercambio de activos ………….. 179
Caso Nº 147: Medición contable en particular – Bienes de uso
expresados en moneda extranjera …………………………………………………….. 181
Caso Nº 148: Medición contable en particular – Bienes de uso
construidos por el ente …………………………………………………………………….. 182
Caso Nº 149: Medición contable en particular – Bienes de uso –
Medición de bienes de uso – Comparación con valores recuperables ……. 182
Caso Nº 150: Medición contable en particular – Bienes de uso –
Métodos de depreciación …………………………………………………………………. 183
Caso Nº 151: Medición contable en particular – Bienes de uso –
Depreciaciones – Reconocimiento de mejoras ……………………………………. 184
Caso Nº 152: Medición contable en particular – Bienes de uso –
Desvalorizaciones …………………………………………………………………………… 185
Caso Nº 153: Medición contable en particular – Bienes de uso –
Desvalorizaciones …………………………………………………………………………… 185
Caso Nº 154: Medición contable en particular – Bienes de uso –
Arrendamiento de compra ……………………………………………………………….. 186
Caso Nº 155: Medición contable en particular – Bienes de uso –
Arrendamiento de compra ……………………………………………………………….. 187
Caso Nº 156: Medición contable en particular – Bienes de uso –
Arrendamientos ……………………………………………………………………………… 188
Caso Nº 157: Medición contable en particular – Bienes de uso – Venta
seguida de arrendamiento financiero …………………………………………………. 189
CASOS CONTABLES
16 A. Bilbao; C. López; J. Meroni; D. Libardi
Caso Nº 158: Medición contable en particular – Bienes de uso – Venta
seguida de arrendamiento operativo ………………………………………………….. 189
CAPÍTULO XI
BIENES INTANGIBLES
Introducción …………………………………………………………………………………… 192
Caso Nº 159: Medición contable en particular – Bienes intangibles –
Reconocimiento contable – Licencias y concesiones …………………………… 193
Caso Nº 160: Medición contable en particular – Bienes intangibles –
Reconocimiento contable – Licencias y concesiones …………………………… 194
Caso Nº 161: Medición contable en particular – Bienes intangibles –
Reconocimiento contable – Derechos de edición ………………………………… 194
Caso Nº 162: Medición contable en particular – Bienes intangibles –
Reconocimiento contable …………………………………………………………………. 195
Caso Nº 163: Medición contable en particular – Bienes intangibles –
Reconocimiento contable – Costos de investigación y desarrollo …………… 196
Caso Nº 164: Medición contable en particular – Bienes intangibles –
Reconocimiento contable – costos de investigación y desarrollo …………… 197
Caso Nº 165: Medición contable en particular – Bienes intangibles –
Reconocimiento contable – Costos de investigación y desarrollo …………… 198
Caso Nº 166: Medición contable en particular – Bienes intangibles –
Reconocimiento contable …………………………………………………………………. 199
Caso Nº 167: Medición contable en particular – Bienes intangibles –
Depreciaciones no lineales ………………………………………………………………. 200
Caso Nº 168: Medición contable en particular – Bienes intangibles –
Nuevas estimaciones de vida útil ………………………………………………………. 200
Caso Nº 169: Medición contable en particular – Bienes intangibles –
Reconocimiento contable …………………………………………………………………. 201
Caso Nº 170: Medición contable en particular – Bienes intangibles –
Reconocimiento contable …………………………………………………………………. 202
Caso Nº 171: Medición contable en particular – Bienes intangibles ……….. 203
Caso Nº 172: Medición contable en particular – Bienes intangibles –
Cambio de vida útil …………………………………………………………………………. 204
Caso Nº 173: Medición contable en particular – Bienes intangibles –
Reconocimiento contable – Llave de negocio ……………………………………… 204
Editorial Osmar D. Buyatti 17
CASOS CONTABLES
Caso Nº 174: Medición contable en particular – Bienes intangibles –
Reconocimiento contable – Llave de negocio ……………………………………… 206
Caso Nº 175: Medición contable en particular – Bienes intangibles –
Reconocimiento contable – Llave de negocio ……………………………………… 206
CAPÍTULO XII
PATRIMONIO NETO
Introducción …………………………………………………………………………………… 210
Caso Nº 176: Patrimonio neto – Aportes de capital ordinario – Medición
contrapartida activa ………………………………………………………………………… 211
Caso Nº 177: Patrimonio neto – Aportes de capital ordinario – Primas
de emisión …………………………………………………………………………………… 211
Caso Nº 178: Patrimonio neto – Aportes de capital ordinario –
Descuento de emisión ……………………………………………………………………… 212
Caso Nº 179: Patrimonio neto – Aportes de capital ordinario – Aportes
de capital preferido – Anticipos irrevocables de aportes ………………………. 213
Caso Nº 180: Patrimonio neto – Compra de acciones propias ………………. 214
Caso Nº 181: Patrimonio neto – Venta de acciones propias ………………….. 214
Caso Nº 182: Patrimonio neto – Compra y posterior enajenación de
acciones propias …………………………………………………………………………….. 215
Caso Nº 183: Capitalizaciones de componentes del patrimonio neto –
dividendo en acciones ……………………………………………………………………… 216
Caso Nº 184: Patrimonio neto – Reducción voluntaria de capital …………… 216
Caso Nº 185: Patrimonio neto – Distribución de ganancias – Dividendos
al capital ordinario y al capital preferido …………………………………………….. 217
Caso Nº 186: Patrimonio neto – Re-expresión de partidas y
determinación de Recpam ……………………………………………………………….. 218
Caso Nº 187: Patrimonio neto – Aportes de capital – Re-expresión a
fecha de cierre ……………………………………………………………………………….. 219
Caso Nº 188: Patrimonio neto – Capitalización de deudas – Prima de
emisión …………………………………………………………………………………… 219
Caso Nº 189: Aporte de capital ordinario – Desagregación de intereses –
Ajuste de capital …………………………………………………………………………….. 220
Caso Nº 190: Absorción de quebrantos ……………………………………………… 220
Caso Nº 191: Reducción voluntaria de capital …………………………………….. 221
CASOS CONTABLES
18 A. Bilbao; C. López; J. Meroni; D. Libardi
Caso Nº 192: Patrimonio neto – Distribución de ganancias – Normas
particulares de exposición contable – Estado de evolución del
patrimonio neto ………………………………………………………………………………. 222
Caso Nº 193: Patrimonio neto – Absorción de pérdidas – Normas
particulares de exposición contable – Estado de evolución del
patrimonio neto ………………………………………………………………………………. 223
Caso Nº 194: Patrimonio neto – Distribución de ganancias – Normas
particulares de exposición contable – Estado de evolución del
patrimonio neto ………………………………………………………………………………. 223
CAPÍTULO XIII
CONTINGENCIAS, AJUSTES DE RESULTADOS
ANTERIORES Y HECHOS POSTERIORES AL CIERRE
Introducción …………………………………………………………………………………… 226
Caso Nº 195: Evaluación de hechos posteriores al cierre: medición
posterior a lainicial de créditos – Cancelación anticipada de cuentas
a cobrar …………………………………………………………………………………… 227
Caso Nº 196: Contingencias – Hechos posteriores al cierre –
Información complementaria ……………………………………………………………. 227
Caso Nº 197: Contingencias – Información complementaria …………………. 228
Caso Nº 198: Contingencias – Hechos posteriores al cierre –
Información complementaria ……………………………………………………………. 229
Caso Nº 199: Contingencias – Hechos posteriores al cierre –
Información complementaria ……………………………………………………………. 230
Caso Nº 200: Contingencias – Hechos posteriores al cierre –
Información complementaria ……………………………………………………………. 231
Caso Nº 201: Ajuste de resultados de ejercicios anteriores ………………….. 232
Caso Nº 202: Ajuste de resultados de ejercicios anteriores ………………….. 233
Caso Nº 203: Ajuste de resultados de ejercicios anteriores ………………….. 234
Caso Nº 204: Ajustes de ejercicios anteriores y hechos posteriores
al cierre …………………………………………………………………………………… 235
Caso Nº 205: Hechos posteriores al cierre ………………………………………… 236
Caso Nº 206: Hechos que permiten perfeccionar las estimaciones
al cierre …………………………………………………………………………………… 236
Editorial Osmar D. Buyatti 19
CASOS CONTABLES
Caso Nº 207: Cambio de estimaciones en la medición contable en
particular – Bienes de uso – Depreciaciones ………………………………………. 237
Caso Nº 208: Corrección de errores – Medición contable en particular –
Bienes de uso – Depreciaciones ……………………………………………………….. 237
Caso Nº 209: Cambios de métodos – Medición contable en particular –
Bienes de uso – Depreciaciones ……………………………………………………….. 238
CAPÍTULO XIV
CONTABILIZACIÓN DEL IMPUESTO A LAS GANANCIAS
Introducción …………………………………………………………………………………… 240
Caso Nº 210: Contabilización del Impuesto a las Ganancias – Método del
pasivo basado en el estado de situación patrimonial – Base conceptual …. 241
Caso Nº 211: Contabilización del Impuesto a las Ganancias – Método del
pasivo basado en el estado de resultados – Base conceptual ………………… 242
Caso Nº 212: Contabilización del Impuesto a las Ganancias – Método
del pasivo basado en el estado de situación patrimonial –
Registración de las diferencias …………………………………………………………. 242
Caso Nº 213: Contabilización del Impuesto a las Ganancias – Método
del pasivo basado en el estado de situación patrimonial – Procedimiento –
Registración …………………………………………………………………………………… 243
Caso Nº 214: Contabilización del Impuesto a las Ganancias – Método
del pasivo basado en el estado de situación patrimonial – Estados de
resultados …………………………………………………………………………………… 243
Caso Nº 215: Contabilización del Impuesto a las Ganancias – Método
del pasivo basado en el estado de situación patrimonial – Diferencias
permanentes y transitorias ……………………………………………………………….. 244
Caso Nº 216: Contabilización del Impuesto a las Ganancias – Método
del pasivo basado en el estado de resultados – Base conceptual y
procedimiento ………………………………………………………………………………… 245
Caso Nº 217: Contabilización del Impuesto a las Ganancias – Método
del pasivo basadoen el estado de situación patrimonial –
Quebrantos impositivos ……………………………………………………………………. 245
Caso Nº 218: Contabilización del Impuesto a las Ganancias –
Quebrantos impositivos originados en diferencias permanentes ……………. 246
CASOS CONTABLES
20 A. Bilbao; C. López; J. Meroni; D. Libardi
Caso Nº 219: Contabilización del Impuesto a las Ganancias –
Quebrantos impositivos originados en diferencias transitorias –
Reconocer el resultado positivo por impuesto a las ganancias ……………… 246
Caso Nº 220: Contabilización del Impuesto a las Ganancias –
Quebrantos impositivos originados en diferencias transitorias – No
reconocer el resultado positivo por Impuesto a las Ganancias ……………… 247
Caso Nº 221: Contabilización del Impuesto a las Ganancias – Quebrantos
impositivos originados en quebrantos contables ………………………………….. 247
Epílogo …………………………………………………………………………………… 249
Bibliografía …………………………………………………………………………………… 251
Valoraciones
No hay valoraciones aún.